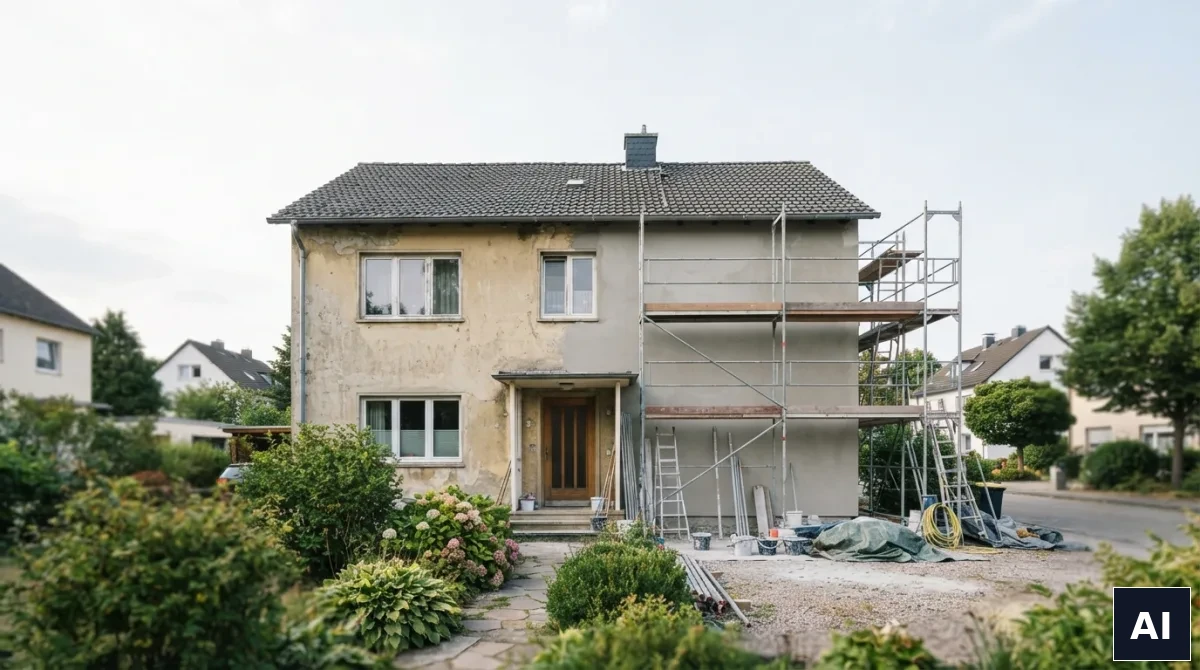
Pęknięcia na tynku, odspojone fragmenty ocieplenia, zacieki pod parapetami – żadna z tych rzeczy nie zagraża domowi z dnia na dzień, więc remont elewacji trafia zwykle na koniec listy priorytetów. Problem w tym, że odkładany rok po roku problem nie znika, tylko rośnie: wilgoć wnika głębiej w mur, a to, co dziś jest kosmetyką, za dwa lata staje się naprawą strukturalną.
Gdy w końcu przychodzi moment decyzji, pojawia się pytanie o finansowanie – i tu wiele osób podejmuje wybór bez policzenia go na liczbach.
Ile realnie kosztuje remont elewacji domu jednorodzinnego
Koszt zależy od zakresu prac. Samo odświeżenie – mycie, drobne naprawy tynku, malowanie – to wydatek rzędu kilku tysięcy złotych dla przeciętnego domu. Pełne docieplenie z nowym tynkiem, po degradacji istniejącej warstwy, to już koszt liczony w dziesiątkach tysięcy, zależnie od metrażu elewacji i grubości styropianu.
To właśnie ta druga kategoria stawia przed właścicielem realny wybór finansowy: czekać, aż uzbiera się potrzebna kwota, czy sfinansować remont teraz, zanim uszkodzenia się pogłębią.
Argumenty za oszczędnościami
Płacąc z odłożonych pieniędzy, nie ponosisz kosztu odsetek – to najprostszy i najsilniejszy argument. Remont z gotówki bywa też łatwiejszy do negocjowania z wykonawcą, bo płatność bez opóźnień i bez formalności kredytowych jest dla firmy wykonawczej wygodniejsza, co czasem przekłada się na rabat.
Wadą jest czas. Odkładanie odpowiedniej sumy przy przeciętnych możliwościach oszczędnościowych gospodarstwa domowego potrafi zająć kilka lat – a w tym czasie problem z elewacją nie stoi w miejscu. Wilgoć, która dziś dotyczy tynku, za dwa-trzy lata może dotrzeć do konstrukcji ściany, zamieniając remont kosmetyczny w znacznie droższą naprawę.
Argumenty za kredytem
Kredyt pozwala wykonać remont od razu, zanim uszkodzenia się pogłębią – to argument, który w praktyce bywa ważniejszy niż sam koszt odsetek. Zatrzymanie degradacji elewacji na wczesnym etapie oznacza niższy całkowity koszt napraw w perspektywie kilku lat, nawet po doliczeniu oprocentowania kredytu.
Drugim argumentem jest przewidywalność – rata kredytu to stały, znany z góry wydatek, który łatwiej wpasować w miesięczny budżet niż nieregularne odkładanie zmiennych kwot, które w praktyce często ustępuje miejsca innym, pilniejszym wydatkom.
Ile faktycznie kosztuje sam kredyt
Oprocentowanie nominalne podane w reklamie banku rzadko oddaje pełny koszt zobowiązania – rzeczywista roczna stopa oprocentowania (RRSO) uwzględnia dodatkowo prowizję za udzielenie kredytu, koszt ewentualnego ubezpieczenia spłaty oraz inne opłaty, które w reklamowej stawce nie są widoczne. Przy kredycie na remont elewacji rzędu kilkudziesięciu tysięcy złotych, rozłożonym na kilka lat, różnica między ofertami o pozornie zbliżonym oprocentowaniu nominalnym, ale różnym RRSO, potrafi wynieść kilka tysięcy złotych w całym okresie spłaty. Warto też sprawdzić, czy bank pozwala na wcześniejszą spłatę bez dodatkowych opłat – to istotne, jeśli w trakcie spłacania pojawi się dodatkowa gotówka, którą chciałbyś przeznaczyć na skrócenie zobowiązania.
Jak policzyć, co się bardziej opłaca
Prosta metoda porównawcza wygląda tak: oszacuj, o ile wzrośnie koszt remontu, jeśli poczekasz jeszcze dwa-trzy lata (na podstawie tempa degradacji, które widać gołym okiem), a następnie porównaj tę różnicę z kosztem odsetek od kredytu na tę samą kwotę i okres. Jeśli przewidywany wzrost kosztu remontu przewyższa koszt kredytu – sfinansowanie teraz się opłaca. Jeśli elewacja jest w stanie stabilnym i degraduje się powoli, oszczędzanie bywa tańszą drogą.
Warto też sprawdzić rzeczywisty koszt konkretnych ofert kredytowych, zanim podejmie się decyzję – oprocentowanie, prowizja i dodatkowe ubezpieczenia różnią się między bankami na tyle, że dwie pozornie podobne oferty mogą kosztować zupełnie inaczej w przeliczeniu na cały okres spłaty. Zestawienie różnych opcji finansowania remontu, wraz z tym, na co zwrócić uwagę przy porównywaniu ofert, znajdziesz na https://royalfinanse.com.pl/.
Remont etapami jako trzecia droga
Tam, gdzie stan elewacji nie wymaga natychmiastowej, pełnej interwencji, rozsądnym kompromisem bywa podział prac na etapy – najpierw zabezpieczenie najbardziej zniszczonych fragmentów, w kolejnym roku reszta elewacji. Taki podział zmniejsza jednorazowe obciążenie budżetu i pozwala część prac sfinansować z bieżących oszczędności, a tylko pilniejszy fragment – z niewielkiego kredytu lub pożyczki ratalnej.
Wadą tego podejścia jest wyższy koszt łączny – dwukrotny transport rusztowania, dwukrotne rozliczenie z ekipą i ryzyko, że kolory czy faktura tynku między etapami nieznacznie się różnią. Dla wielu gospodarstw domowych to jednak akceptowalny kompromis między presją czasu a presją budżetu.
Na co zwrócić uwagę niezależnie od źródła finansowania
Bez względu na to, czy remont finansujesz z oszczędności, czy z kredytu, warto zarezerwować dodatkowy margines na nieprzewidziane odkrycia – odsłonięta podczas prac konstrukcja czasem ujawnia uszkodzenia niewidoczne wcześniej, jak zawilgocone przegrody czy skorodowane elementy mocujące. Doświadczeni wykonawcy rekomendują zapas rzędu 10-15% szacowanego kosztu na tego rodzaju niespodzianki – i to zarówno przy płatności gotówkowej, jak i kredytowej.
Podjęcie decyzji o źródle finansowania na spokojnie, z policzonymi liczbami, zamiast pod presją kolejnej zimy, zwykle prowadzi do wyboru, którego nie trzeba żałować za dwa lata.
Czy warto łączyć oba źródła finansowania
Częstym, choć rzadko rozważanym rozwiązaniem jest częściowe sfinansowanie remontu z oszczędności, a jedynie brakującą różnicę pokryć niewielkim kredytem. Takie podejście ogranicza kwotę kredytu, a co za tym idzie – łączny koszt odsetek, jednocześnie pozwalając wykonać remont od razu, w całości, zamiast dzielić go na etapy. Warto z góry ustalić, jaką część kosztu jesteś w stanie pokryć bez zewnętrznego finansowania, i dopiero na tę różnicę szukać najkorzystniejszej oferty kredytowej, zamiast finansować całość, jeśli część kwoty można pokryć z własnych środków.
Kiedy remont elewacji nie może już dłużej czekać
Niezależnie od wybranego sposobu finansowania, są sygnały, które oznaczają, że dalsze odkładanie remontu nie jest już bezpieczne: odspojone, odpadające fragmenty tynku lub ocieplenia, widoczne zacieki na wewnętrznych ścianach w miejscach odpowiadających uszkodzeniom elewacji, oraz pleśń pojawiająca się w narożnikach pomieszczeń przylegających do uszkodzonej ściany zewnętrznej. Przy takich objawach koszt dalszego czekania rośnie znacznie szybciej niż w przypadku standardowego zużycia elewacji, co przechyla szalę zdecydowanie w stronę szybszego finansowania, nawet kosztem odsetek od kredytu.
